ZOOD: Buy Now, Pay Later

Mga screenshot
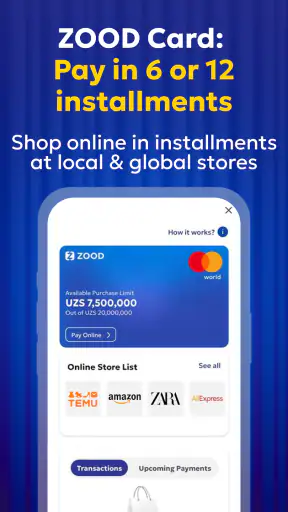
Mga detalye
- Rating
- 10.00 mga review
- Bersyon
- 6.3.1
- Developer
- OrientSwiss
Pagsusuri ni Norviv
Sa unang tingin, ang ZOOD ay isang shopping app na may malinaw na pangakong gawing mas madaling bayaran ang isang binili sa pamamagitan ng installment. Sa paggamit ko rito, mas nakita ko itong kasangkapan para hatiin ang gastusin kaysa simpleng online catalog. Dahil ang pangunahing ideya nito ay bumili ngayon at magbayad sa hanggang labindalawang installment, nagiging mahalaga hindi lang ang produktong gusto mo, kundi pati ang timing ng koneksiyon, bilis ng paglipat sa bawat screen, at disiplina sa pag-alala ng mga susunod na bayarin.
Libre itong gamitin at kabilang sa shopping category, kaya madaling maunawaan kung bakit umabot na ito sa mahigit sampung milyong install. Ang kasalukuyang bersiyon ay 6.3.1, at gumagana ito sa Android 8.0 pataas. May average rating itong 3.9 mula sa humigit-kumulang siyamnapung libong rating, isang senyas na maraming gumagamit ang nakakahanap ng halaga rito, pero may sapat ding karanasan ng friction para hindi ko ito matawag na perpekto.
Kapag ang koneksiyon ang nagdidikta ng karanasan
Ang pinakaimportanteng bagay na napansin ko ay hindi hiwalay ang karanasan sa internet connection. Sa shopping app na nakasentro sa pagpili ng item, pagtingin sa detalye, at pagproseso ng installment, kailangang maging maingat ka sa bawat pindot kapag mahina ang signal. Hindi ko nirerekomendang paulit-ulit na pindutin ang checkout o confirmation button dahil lamang mabagal ang pag-load. Sa ganitong uri ng transaksiyon, mas mabuting maghintay muna at tingnan kung nagpatuloy ang proseso kaysa lumikha ng kalituhan sa pamamagitan ng maraming tap.
Kapag maayos ang koneksiyon, mas natural ang daloy: naghahanap ako ng produkto, sinusuri ang mga detalye, tinitingnan ang available na paraan ng hulugan, at saka nagpapasya kung pasok sa buwanang budget. Kapag pabago-bago naman ang signal, nagiging mas mahalaga ang pasensiya. Ang ZOOD ay hindi ko gagamitin habang nagmamadali sa lugar na putol-putol ang mobile data, lalo na kung malapit na akong mag-finalize ng order.
May praktikal na epekto ito sa pagpili ng oras. Kung nasa bahay ako at may matatag na Wi-Fi, doon ko mas gustong magkumpara ng mga item at basahin nang mabuti ang terms na ipinapakita sa screen. Kung nasa biyahe ako, ginagamit ko ang oras para mag-browse lamang at iniiwan ang sensitibong bahagi ng pagbili kapag mas maaasahan na ang koneksiyon. Ang pinakamagandang workflow ay mag-browse muna, magpasya nang walang pagmamadali, at mag-checkout lamang kapag handa ang network at ang budget.
Hindi sapat na makita ang buwanang hulog at sabihing maliit ito. Sa bawat installment purchase, dapat kong tingnan ang kabuuang obligasyon at kung kaya ko itong isabay sa regular na gastusin. Ang tunay na ginhawa ng ganitong app ay nasa pag-aayos ng cash flow, hindi sa ilusyon na mas mura ang produkto dahil hinati ang bayad. Ito ang unang trade-off na dapat maunawaan ng bagong user.
Isang makatotohanang sitwasyon sa araw-araw
Halimbawa, may kailangan akong gamit sa bahay bago dumating ang sweldo. Sa karaniwang shopping app, dalawang opsyon ang madalas kong naiisip: hintayin ang buong halaga o gumamit ng credit card kung mayroon ako. Sa ZOOD, may ikatlong paraan—tingnan kung kwalipikado ang item at hatiin ang bayad sa installment. Makakatulong ito kung tiyak kong may sapat na pera sa mga susunod na takdang panahon.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Pero hindi ko ito gagamitin para sa impulsive shopping. Kung ang item ay “gusto ko lang” at hindi kailangan, ang paghahati ng bayad ay maaaring magtago sa tunay na bigat ng gastusin. Mas kapaki-pakinabang ang app para sa planadong pagbili kung saan malinaw na alam ko kung bakit ko kailangan ang produkto, magkano ang kabuuang commitment, at kailan ko kayang magbayad.
Sa sitwasyong mahina ang signal habang nasa tindahan o pampublikong lugar, hindi ko pipilitin ang buong proseso. Maaaring magbago ang screen o matagal lumabas ang susunod na hakbang, kaya isusulat ko muna ang pangalan ng item at babalik sa mas matatag na koneksiyon. Sa ganitong paraan, nababawasan ang panganib na magkamali ako sa pagpili ng installment o mag-isip na hindi natuloy ang isang hakbang kahit nagproseso na pala.
Mga mobile context na bagay at hindi bagay sa ZOOD
Maginhawa ang ZOOD para sa taong karamihan ng shopping ay ginagawa sa telepono. Hindi mo kailangang umupo sa harap ng computer para suriin ang isang item o planuhin ang bayaran. Para sa mga user na madalas nasa labas, ang mobile format ay praktikal dahil maaari mong ihambing ang isang planadong pagbili habang may oras ka, pagkatapos ay ipagpatuloy ang desisyon kapag nasa mas tahimik at mas maayos na lugar.
Gayunman, ang pagiging mobile ay may kapalit. Mas maliit ang screen kaysa desktop, kaya mas madali kong malampasan ang mahahalagang detalye kung mabilis akong nag-i-scroll. Kapag installment ang usapan, hindi ko itinuturing na sapat ang tingin sa pangunahing presyo lamang. Binabasa ko ang ipinapakitang impormasyon nang buo, lalo na ang schedule at anumang kondisyon bago kumpirmahin ang pagbili.
May silbi rin ang app para sa mga taong ayaw gumamit ng credit card o walang access sa tradisyonal na installment option, ngunit hindi ibig sabihin nito na awtomatiko itong mas mahusay para sa lahat. Kung sanay ka sa bank app na may malinaw na record ng lahat ng recurring payment, maaaring mas komportable ka pa rin sa dating paraan. Ang ZOOD ay mas kaakit-akit kapag ang pangunahing pangangailangan mo ay flexible na pagbabayad sa shopping experience mismo.
Para sa magulang o guardian, mahalagang tandaan na ang app ay may age rating na 12+. Hindi ko ito itinuturing na pahintulot para sa batang user na basta-basta bumili. Ang installment ay may tunay na pananagutang pinansyal, kaya mas mabuting may malinaw na pag-unawa at gabay ng nakatatanda kapag ginagamit ito ng mas batang miyembro ng pamilya.
Ang developer nito ay OrientSwiss, at ang lawak ng install base ay nagpapakitang hindi ito maliit na experiment lamang. Pero hindi ko gagawing kapalit ng sariling pagsusuri ang kasikatan. Ang mahalaga pa rin ay kung malinaw sa iyo ang proseso, kung bagay ang available na shopping selection sa kailangan mo, at kung kaya mong panindigan ang payment schedule.
Kapag pumalya ang network o hindi malinaw ang resulta
Sa anumang online purchase, may sandaling hindi agad malinaw kung nagtagumpay ang isang action. Sa ZOOD, mas sensitibo ang ganitong sandali dahil maaaring may kinalaman ito sa order at installment arrangement. Kapag nag-freeze ang screen pagkatapos kong mag-tap, hindi ako agad magre-retry. Una kong tinitingnan kung may nagbago sa order status o kung may confirmation na lumitaw matapos ang ilang sandali.
Kung wala pa ring malinaw na resulta, isinasara ko muna ang paulit-ulit na pagtatangka at kinokolekta ang mahahalagang detalye: anong item ang pinili ko, anong hakbang ang huli kong ginawa, at anong oras nangyari ang problema. Makakatulong ang ganitong simpleng record kung kailangan kong humingi ng tulong. Hindi ito kapalit ng opisyal na support process, pero mas maayos ito kaysa umasa sa alaala habang nag-aalala kung may na-submit na order.
Ang isang hindi gaanong napapansing tip ay iwasang magsimula ng mahalagang checkout kapag mababa na ang baterya o nasa lugar kang malamang mawalan ng signal. Hindi dahil espesyal ang app sa bagay na ito, kundi dahil ang kombinasyon ng mobile interruption at financial decision ay madaling magdulot ng maling akala. Mas ligtas na ihanda muna ang desisyon at gawin ang final steps kapag hindi ka kailangang lumipat ng lugar o magpalipat-lipat ng network.
Kung nagbago ang presyo, availability, o installment presentation habang naglo-load ang screen, hindi ko itutuloy ang dating plano nang hindi muling sinusuri ang kabuuan. Ang item na nakita ko ilang minuto ang nakalipas ay maaaring hindi na eksaktong kapareho ng ipinapakita sa final page. Ang ganitong pag-pause ay mahalaga lalo na sa mga user na sanay sa mabilis na one-tap shopping.
Isa pang praktikal na hakbang ay huwag umasa sa screenshot lamang bilang kapalit ng aktuwal na confirmation. Maaari itong makatulong bilang personal na reference, pero hindi nito pinatutunayan sa sarili nito na kumpleto na ang order o naitala na ang installment. Ang mahalaga ay ang malinaw na status sa loob ng proseso at ang anumang opisyal na detalye na ipinapakita ng app.
Paano gamitin nang hindi inuubos ang mobile data
Kung limitado ang mobile data ko, hindi ko binubuksan ang ZOOD para sa walang katapusang pag-scroll. Gumagawa muna ako ng maikling listahan ng kailangan, saka hinahanap ang mga partikular na item. Sa ganitong paraan, mas kaunti ang oras na ginugugol ko sa pag-load ng mga page na hindi ko naman bibilhin. Nakakatulong din ito laban sa impulse purchases na karaniwang nangyayari kapag puro browsing ang ginagawa.
Mas maingat ako sa pagtingin ng maraming larawan at paulit-ulit na pagbabalik sa parehong product page. Kapag may matatag na Wi-Fi, doon ko ginagawa ang mas malawak na paghahambing. Sa mobile data, inuuna ko ang pangalan ng produkto, pangunahing presyo, installment details, at mahahalagang kondisyon. Hindi ko ipinapalagay na sapat na ang thumbnail o maikling description para sa isang desisyong may kasunod na bayaran.
May trade-off dito: ang mas maingat na paggamit ay maaaring mas mabagal kaysa basta mag-scroll, pero mas malinaw ang desisyon at mas kaunti ang pagkakataong makapag-checkout nang hindi napag-iisipan. Para sa akin, mas mahalaga ang kontrol kaysa bilis. Ang installment shopping ay hindi dapat maging parang mabilisang social media browsing kung saan basta dumadaan lang ang mga item sa screen.
Kung may Wi-Fi sa bahay, maaari kong ihanda roon ang shortlist at gamitin ang mobile data sa huling pagsusuri lamang. Hindi ko kailangang magbukas ng maraming tab o lumipat-lipat sa iba’t ibang page nang sabay-sabay. Ang simpleng workflow na ito ay kapaki-pakinabang sa user na may prepaid data o hindi pantay na coverage sa araw-araw.
Hindi ko rin ipinapangako sa sarili na magiging maayos ang lahat dahil lamang naka-Wi-Fi ako. Ang bilis ng internet ay isang bahagi lamang ng karanasan; mahalaga pa rin ang pag-unawa sa terms at ang pag-check ng final information. Ang matatag na koneksiyon ay nagbabawas ng teknikal na abala, pero hindi nito pinapalitan ang financial judgment.
Pagkukumpara sa karaniwang paraan ng pamimili
Kung ikukumpara sa ordinaryong shopping app na buong bayad agad ang karaniwang inaasahan, mas malinaw ang pangunahing silbi ng ZOOD: nakatuon ito sa installment bilang bahagi ng proseso. Hindi mo na kailangang ituring na hiwalay na problema ang paghahanap ng produkto at pag-iisip kung paano hahatiin ang gastusin. Para sa planadong pagbili, mas diretso ang ganitong approach.
Kung ikukumpara naman sa credit card, maaaring mas simple ito para sa taong ayaw o hindi kayang gumamit ng credit facility sa tradisyonal na paraan. Ngunit ang credit card ay maaaring mas pamilyar sa user na gusto ng iisang consolidated statement o mas malawak na paggamit sa iba’t ibang merchant. Ang mas mahusay na opsyon ay nakadepende sa kung saan ka mas malinaw na nakakakita ng due dates, kabuuang gastos, at sariling limitasyon.
Kung cash-only ang nakasanayan mo, mas madaling kontrolin ang paggastos dahil nakikita agad ang bawas sa pera. Sa ZOOD, kailangang maging mas sistematiko: itala ko ang mga paparating na hulog at hindi ko sasabihing “maliit lang” ang bawat isa. Ito ang dahilan kung bakit hindi ko ito irerekomenda sa taong madalas nakakalimot ng bayarin o umaasa sa susunod na sweldo nang walang buffer.
Sa kabilang banda, kung may malaking kinakailangang item at kailangan mong panatilihin ang cash para sa ibang agarang gastusin, maaaring maging kapaki-pakinabang ang installment structure. Hindi ito magic solution, at hindi nito inaalis ang obligasyon; binabago lamang nito ang timing ng paglabas ng pera. Kapag malinaw sa iyo ang pagkakaibang iyon, mas nagiging responsable ang paggamit.
Para kanino ito, at sino ang mas mabuting umiwas
Irerekomenda ko ang ZOOD sa taong may regular na paraan ng pagba-budget, gumagamit ng Android device na may hindi bababa sa Android 8.0, at naghahanap ng shopping experience na may installment option. Bagay ito sa mga planadong pagbili, lalo na kung mas mahalaga sa iyo ang paghahati ng cash flow kaysa sa agarang full payment.
Mas magiging kapaki-pakinabang din ito sa user na handang magbasa bago mag-confirm. Hindi sapat ang pagiging komportable sa mobile apps; kailangan mong suriin ang bawat ipinapakitang detalye at panatilihing maayos ang personal na tala ng mga susunod na bayarin. Ang ganitong disiplina ang naghihiwalay sa kapaki-pakinabang na paggamit mula sa problemang dulot ng impulsive checkout.
Hindi ko ito pipiliin kung ang layunin ko ay mabilis na paghahanap ng pinakamurang presyo sa buong market. Ang lakas ng ZOOD ay nasa paraan ng pagbabayad, hindi awtomatikong garantiya na ito ang may pinakamagandang deal sa bawat produkto. Kung ang pangunahing kailangan mo ay malawak na price comparison, maaaring mas mainam ang isang general marketplace o price-comparison tool, saka mo pag-isipan kung ang installment option ay sulit.
Hindi rin ito para sa taong ayaw ng anumang recurring financial commitment. Kahit libre ang pag-download at paggamit ng app, hindi libre ang mga produktong bibilhin. Dapat malinaw sa user na ang “buy now, pay later” ay isang payment arrangement, hindi discount. Kung mas panatag ka sa pagbili lamang kapag hawak mo na ang buong halaga, mas angkop sa iyo ang cash o full-payment shopping.
Mga detalyeng dapat tingnan bago kumpirmahin
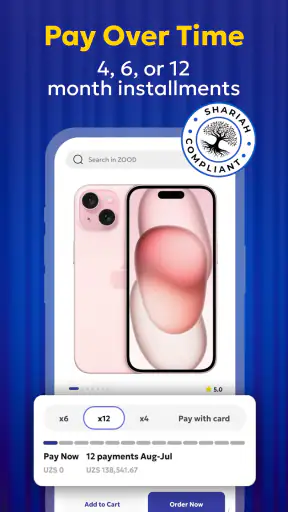
Bago ako mag-finalize, inuuna ko ang apat na bagay: ang eksaktong item, ang kabuuang halaga, ang iskedyul ng installment, at ang anumang kondisyon na ipinapakita sa checkout. Hindi ko hinahayaan na ang maliit na buwanang figure ang maging tanging basehan ng desisyon. Isinusulat ko rin ang expected payment dates sa lugar na regular kong tinitingnan, dahil madaling makalimutan ang bayaring hindi agad lumalabas bilang malaking one-time expense.
Kung may ilang bersiyon o variant ng produkto, hindi ako umaasa sa larawan lamang. Sinusuri ko kung tama ang napiling configuration bago magpatuloy. Ito ay maliit na hakbang, pero mahalaga dahil ang installment plan ay maaaring magpatuloy kahit ang pagkakamali ay nagsimula lamang sa mabilis na pag-tap sa maling option.
Kapag may promo o presyong mukhang kapansin-pansing mababa, hindi ko agad itinuturing na panalo. Tinitingnan ko kung ang ipinapakitang halaga ay para sa buong produkto o bahagi lamang ng payment presentation. Ang ganitong pagbasa ay mas mahalaga sa ZOOD kaysa sa ordinaryong browsing dahil maaaring maimpluwensiyahan ng hulugan ang unang impresyon sa affordability.
Ang average rating na 3.9 at malaking user base ay nagbibigay sa akin ng sapat na dahilan para subukan ang app, pero hindi para alisin ang pag-iingat. Ang rating ay pangkalahatang signal lamang; ang aktuwal na ginhawa ay maaaring mag-iba depende sa network, device, shopping needs, at kung gaano ka kaingat sa payment commitments.
Hatol ko sa koneksiyon at kabuuang gamit
Sa huli, ang ZOOD ay may malinaw na lugar sa mobile shopping: tinutulungan nitong gawing mas organisado ang pagbili sa installment, lalo na para sa taong may planadong gastusin at maaasahang budget. Ang koneksiyon ay hindi simpleng teknikal na detalye rito. Nakaaapekto ito sa browsing, sa pag-unawa sa checkout, at sa kumpiyansa mong tama ang naging resulta ng isang sensitibong hakbang.
Ang payo ko ay gamitin ito sa matatag na network, mag-browse nang may partikular na layunin, at huwag madaliin ang final confirmation. Panatilihin ang sariling tala ng mga bayarin at tingnan ang kabuuang halaga, hindi lamang ang hulugang mukhang magaan. Sa ganitong paggamit, nagiging praktikal ang app sa halip na maging dahilan para lumampas sa budget.
Ang ZOOD ay binigyan ng rating na 12+ at libre, kaya mababa ang hadlang para subukan ito, ngunit ang tunay na tanong ay hindi kung madaling i-install. Ang tanong ay kung ang installment model ay akma sa paraan mo ng paghawak ng pera. Para sa akin, pinakamalakas ang app kapag ginagamit bilang planadong payment tool, hindi bilang dahilan para bumili nang lampas sa kaya.
Kung kailangan mo ng mobile shopping app na nakasentro sa paghahati ng bayad at handa kang maging maingat sa koneksiyon at schedule, sulit itong isaalang-alang. Kung mas gusto mo ang full payment, cash control, o malawak na paghahambing ng presyo, may ibang karanasang maaaring mas bagay. Sa tamang user at tamang sitwasyon, ang ZOOD ay isang kapaki-pakinabang na tulay sa pagitan ng agarang pangangailangan at mas maayos na pag-aayos ng gastusin.
Mga madalas itanong
01Ano ang ZOOD: Buy Now, Pay Later at paano ito ginagamit?
Ang ZOOD ay isang serbisyong nagbibigay-daan upang makabili ka ng produkto o serbisyo ngayon at bayaran ito sa hinati-hating hulugan sa halip na isang bagsakang bayad. Sa app, maaari mong tingnan ang mga available na merchant, gumawa ng account, mag-apply para sa limitasyon, at piliin ang ZOOD sa checkout kung suportado ito. Nag-iiba ang mga tuntunin depende sa bansa, merchant, at resulta ng iyong aplikasyon.
02May interes, dagdag na bayarin, o iba pang singil ba sa paggamit ng ZOOD?
Bago kumpirmahin ang isang pagbili, mahalagang basahin ang kabuuang halaga ng babayaran, iskedyul ng hulugan, posibleng processing fee, late fee, at iba pang kondisyon. Maaaring may mga planong walang interes ngunit hindi ito nangangahulugang libre ang lahat ng transaksyon. Ang eksaktong singil ay maaaring magbago ayon sa merchant, uri ng produkto, halaga ng order, at iyong kasunduan sa ZOOD.
03Ano ang mga kinakailangan para maaprubahan sa ZOOD?
Karaniwang kailangan mong gumawa ng account gamit ang wastong personal na impormasyon, numero ng telepono, at iba pang dokumentong hinihingi ng app. Maaari ring isagawa ang identity verification at credit o eligibility assessment bago ka payagang gumamit ng installment plan. Hindi awtomatikong naaaprubahan ang lahat ng aplikante, at maaaring mag-iba ang minimum age, residency, income requirement, at available limit depende sa lokasyon.
04Ano ang mangyayari kung ma-late ako sa pagbabayad ng hulugan?
Kung hindi mo mabayaran ang hulugan sa itinakdang petsa, maaaring magkaroon ng late fee, paghinto o pagbawas ng iyong spending limit, at pansamantalang pagharang sa paggamit ng serbisyo. Maaari ring maapektuhan ang iyong account standing ayon sa mga patakaran ng provider. Inirerekomenda kong paganahin ang payment reminders, tiyaking sapat ang laman ng linked payment method, at makipag-ugnayan agad sa support kung may problema sa pagbabayad.
05Ligtas ba ang ZOOD at paano pinoprotektahan ang aking personal na impormasyon?
Gumagamit ang ZOOD ng account authentication at mga proseso ng verification upang makatulong na maprotektahan ang mga transaksyon at personal na datos. Gayunman, dapat mo pa ring gamitin ang opisyal na app store, gumawa ng matibay at natatanging password, at huwag ibahagi ang verification code o login details. Bago mag-sign up, basahin ang privacy policy upang malaman kung anong impormasyon ang kinokolekta, ginagamit, at ibinabahagi.


